Un musicien ne peut pas toujours émettre une facture classique : tout dépend de la nature de la prestation. Un concert rémunéré en cachet relève du salariat, tandis que des cours particuliers, de la vente de partitions ou une prestation de studio peuvent, eux, être facturés en micro-entreprise. Comprendre cette distinction évite des erreurs qui coûtent cher, aussi bien au musicien qu’à l’organisateur qui le paie.
Un cachet de concert n’est pas une facture
Selon le guide publié par Muzisecur, un musicien relevant de l’annexe 10 de la convention d’assurance chômage (le régime des artistes et techniciens du spectacle) ne peut pas facturer ses prestations scéniques en micro-entreprise : un cachet de concert est juridiquement un salaire, pas une prestation commerciale. Le musicien doit donc être payé via un bulletin de paie, émis par l’employeur ou via le GUSO.
Le GUSO, la voie la plus courante pour un cachet
Le Guichet unique du spectacle occasionnel (GUSO) centralise les démarches pour les organisateurs non professionnels de spectacles : inscription en ligne, déclaration préalable à l’embauche, puis une déclaration unique qui vaut à la fois contrat de travail et bulletin de salaire. D’après Tempo Formation, le cachet de base sur la grille SNAM (coefficient 300) s’élève à 152,83 € brut en 2026. Chaque cachet correctement déclaré au GUSO compte pour 12 heures de travail dans le compteur des 507 heures qui ouvrent droit au statut d’intermittent, quelle que soit la durée réelle de la prestation sur scène.
Ce qu’un musicien peut facturer en micro-entreprise
La micro-entreprise reste compatible avec des activités qui ne relèvent pas directement de la prestation scénique : cours de musique, vente d’instruments ou de partitions, autoproduction de ses propres concerts. Un intermittent qui donne des cours en complément de ses cachets peut ainsi ouvrir une micro-entreprise séparée pour cette activité précise, sans que cela remette en cause son statut de salarié sur les concerts. Pour un enseignant qui structure cette partie de son activité, les démarches de facturation avec un outil comme FacturoPresto sont détaillées dans notre article sur la facturation des élèves pour un prof de musique indépendant.
Les mentions obligatoires sur une facture de musicien
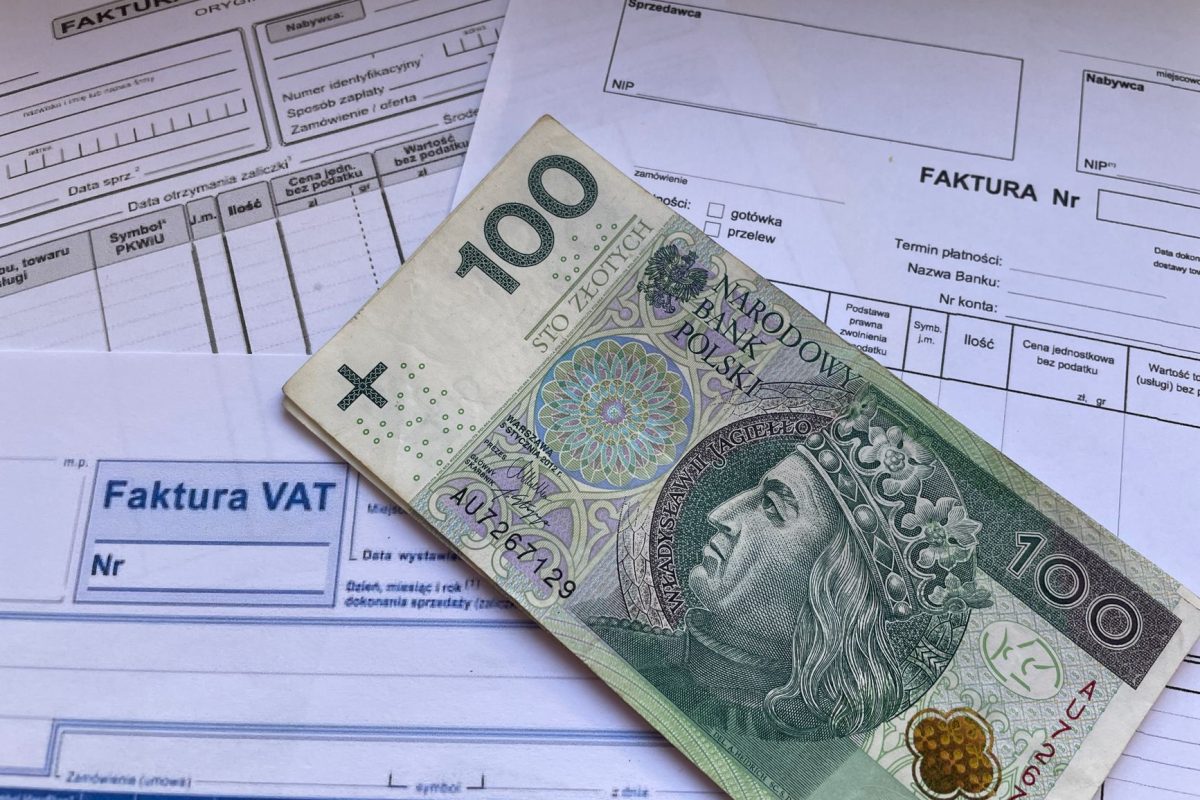
Quand la facturation est possible (cours, vente, prestation de studio), le document doit comporter un socle de mentions : nom et adresse du professionnel, numéro SIRET, nom et adresse du client, date et numéro de facture chronologique, description détaillée de la prestation, montant hors taxes. En micro-entreprise, il faut ajouter la mention « TVA non applicable, art. 293 B du CGI » tant que le seuil de franchise de TVA n’est pas dépassé.
Un cas particulier concerne les intermittents qui facturent malgré tout une prestation complémentaire sans être immatriculés : la facture doit alors préciser qu’elle est établie par un travailleur dispensé d’immatriculation en vertu de l’article L123-1-1 du Code du commerce, mentionner le numéro d’intermittent délivré par France Travail (ex-Pôle emploi), et indiquer le nombre d’heures de travail effectuées.
Et les droits d’auteur SACEM ?
Les droits d’auteur suivent une logique différente de la facturation classique. Lorsque la Sacem verse des royalties à un auteur-compositeur, aucune facture n’est à émettre : l’organisme fournit directement un relevé de répartition qui fait office de justificatif comptable. Cette distinction entre droits d’auteur, cachet de salarié et prestation facturée est souvent source de confusion chez les musiciens qui démarrent une activité professionnelle.
Pourquoi cette distinction compte autant
Confondre ces statuts peut avoir des conséquences réelles : un organisateur qui demande une facture à un artiste pour un concert, plutôt que de passer par le GUSO, l’expose à une requalification en travail dissimulé et le prive de ses heures pour l’intermittence. À l’inverse, un musicien qui facture des cours particuliers doit suivre les règles classiques de la micro-entreprise, y compris pour le calcul du salaire d’un prof de musique selon son statut, salarié ou indépendant. Pour les familles qui cherchent plutôt des cours encadrés en structure, les tarifs et aides disponibles sont présentés dans notre dossier sur les cours particuliers de musique, prix et aides.
Avant de choisir un statut, mieux vaut vérifier sa situation précise auprès d’un expert-comptable ou du GUSO lui-même : les règles varient selon qu’on cumule plusieurs activités (scène, cours, droits d’auteur) et selon le nombre d’heures déjà validées pour l’intermittence.
Rédactrice · cours de musique, pédagogie, formation en ligne
Solène Guérin suit les écoles de musique, les conservatoires et les professeurs particuliers pour MusiProf. Elle relève les tarifs sur les grilles publiées par les établissements, note leur date, et écrit ce qu'elle n'a pas pu vérifier.