Un musicien ne facture pas toutes ses prestations de la même façon : jouer un concert, donner des cours ou vendre des partitions relèvent de régimes différents, et confondre les deux expose à un redressement Urssaf. Voici ce qu’il faut savoir avant d’émettre la première facture.
Un cachet de concert n’est jamais une facture
C’est le point le plus mal compris, selon le site spécialisé Muzisecur : un musicien qui relève de l’annexe 10 (intermittence du spectacle) ne peut pas facturer ses concerts en micro-entreprise. Un cachet est juridiquement un salaire, pas une prestation de service. Il doit donc donner lieu à un bulletin de paie, pas à une facture avec numéro de SIRET.
C’est là qu’intervient le GUSO, le Guichet unique du spectacle occasionnel. Il permet à un organisateur (mairie, bar, association, particulier) d’employer un artiste pour une date isolée sans créer de contrat de travail classique : une seule déclaration en ligne vaut à la fois déclaration préalable à l’embauche, contrat de travail et bulletin de salaire. D’après Muzisecur, le cachet de base pour un musicien (grille SNAM, coefficient 300) s’élève à 152,83 € brut en 2026. Ces heures déclarées via le GUSO sont transmises à France Travail et comptent dans la recherche des 507 heures nécessaires au statut d’intermittent.
Ce qu’on a le droit de facturer en micro-entreprise
La micro-entreprise reste parfaitement adaptée à tout ce qui se joue « à côté de la scène » : cours de musique particuliers ou en école, vente d’instruments ou de partitions, prestations d’arrangement, ou encore l’autoproduction de ses propres concerts quand le musicien agit comme organisateur et non comme salarié engagé par un tiers. Un professeur indépendant qui donne des cours chez ses élèves, par exemple, peut tout à fait établir ses factures en auto-entrepreneur, à condition de respecter les règles de facturation classiques, abordées plus bas.
Beaucoup de musiciens cumulent en réalité les deux statuts : cachets GUSO pour les concerts, micro-entreprise pour l’enseignement ou la vente. Le piège, régulièrement rappelé par les organismes spécialisés, est de vouloir « simplifier » en facturant un concert comme une prestation classique : c’est précisément ce type de montage que l’Urssaf requalifie en cas de contrôle.
Les mentions obligatoires sur une facture de musicien indépendant
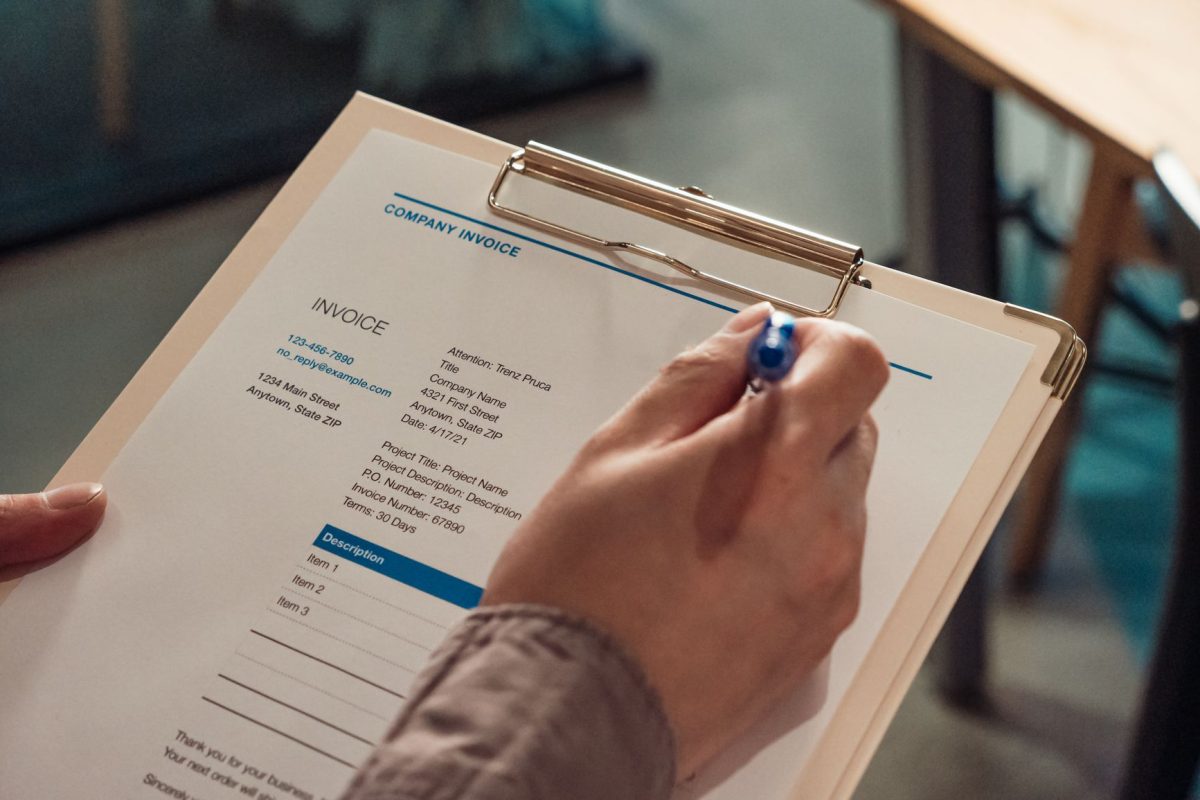
Pour les prestations qui relèvent bien de la micro-entreprise (cours, vente, prestations annexes), la facture doit comporter un socle de mentions obligatoires, identique à celui de tout auto-entrepreneur. D’après les guides de facturation à jour pour 2026 :
- le nom et prénom de l’entrepreneur, suivis de la mention « EI » ou « Entrepreneur individuel » ;
- le numéro SIRET ;
- les coordonnées complètes du client ;
- un numéro de facture et sa date d’émission ;
- le détail de la prestation (nature, quantité, prix unitaire) ;
- les modalités de paiement (délai, mode de règlement) ;
- la mention relative à la TVA.
Tant que le chiffre d’affaires reste sous le seuil de la franchise en base, aucune TVA n’est collectée : la facture doit alors porter la mention « TVA non applicable, article 293 B du CGI ». Pour 2026, ce seuil est fixé à 37 500 € pour les prestations de services, avec une tolérance jusqu’à 41 250 € : au-delà, la TVA devient due dès le premier jour du mois de dépassement.
Facturer des élèves particuliers : un cas fréquent
Les professeurs de musique indépendants, qu’ils enseignent le piano, la guitare ou le chant, sont souvent les premiers concernés par ces règles de facturation classique puisqu’ils ne perçoivent pas de cachets mais une rémunération pour un service rendu directement à une famille ou à un élève. Les outils de facturation dédiés aux indépendants, comme évoqué dans notre article sur la facturation des élèves avec FacturoPresto, permettent de générer automatiquement les mentions obligatoires et d’éviter les oublis qui peuvent coûter cher en cas de contrôle.
Certains élèves ou leurs parents demandent par ailleurs si des aides existent pour alléger la facture de cours : la question est traitée en détail dans notre dossier sur les prix et aides pour les cours particuliers de musique, utile à connaître avant de fixer son propre tarif horaire.
Et pour les concerts auto-organisés ?
Quand un musicien monte lui-même l’événement, vend des places, encaisse les recettes et ne dépend d’aucun employeur occasionnel, il agit alors comme un entrepreneur de spectacle et peut effectivement facturer en micro-entreprise les prestations annexes liées à cette autoproduction. La frontière est fine : dès qu’un tiers (salle, mairie, café-concert) rémunère directement l’artiste pour jouer, on retombe dans le cadre du cachet et du GUSO.
Dans tous les cas, la prudence recommandée par les spécialistes du secteur est la même : en cas de doute sur la nature exacte d’une prestation, mieux vaut consulter un expert-comptable familier du spectacle vivant ou se rapprocher directement du GUSO avant d’émettre le premier document, plutôt que de corriger après un contrôle.
Rédactrice · cours de musique, pédagogie, formation en ligne
Solène Guérin suit les écoles de musique, les conservatoires et les professeurs particuliers pour MusiProf. Elle relève les tarifs sur les grilles publiées par les établissements, note leur date, et écrit ce qu'elle n'a pas pu vérifier.